Fintech · Branchen-Briefing
Die drei wichtigsten Stories, die Fintech heute prägen, geschrieben für jemanden, der bereits in der Branche arbeitet: Regulierung, M&A, neue Marktteilnehmer, wichtige Filings und Präzedenzfälle. Fachpublikation (z.B. Fachpresse, Behördenquelle, Gerichtsakten) direkt zitieren, damit ich nachrecherchieren kann.
← See today's latestTokenisierte Einzahlungen, Bankkonsolidierung, Compliance-Infrastruktur
Tokenisierte Einzahlungen
Banken müssen sich jetzt für ihre Geldformen entscheiden.
Stablecoins und tokenisierte Einzahlungen zwingen Finanzinstitute, bestehende Zahlungsinfrastruktur grundlegend umzudenken. Die Frage ist nicht mehr ob, sondern welche Tokenformen sie unterstützen, wie sie diese mit Legacy-Systemen verbinden und wie Funding-Risiken entstehen [Quelle: Oracle]. Wer hier zögert, verliert Zahlungspfade an schnellere Konkurrenten.
Die Orchestrierung von mehreren Geldformen wird 2026 zum Wettbewerbsfaktor.
EU-Bankkonsolidierung beschleunigt
Die EU sieht Fragmentierung als strategisches Risiko, nicht Nischenchance.
Folgend auf die gestrige Forderung der Eurogruppe nach grenzüberschreitender Konsolidierung arbeiten Regulierer parallel an Marktöffnungsreformen – echte digitale Binnenmarktintegration, risikobasierte Aufsicht, konsistente Regelwerke. Das Ziel ist klar: europäische Institute müssen schneller skalieren können, um gegen US- und asiatische Konkurrenz zu bestehen. M&A-Aktivität wird damit zum regulatorischen Signal, nicht zur Überraschung.
Legislative Abstimmungen folgen noch dieses Jahr – Konsolidierungswelle könnte Q4 durchbrechen.
Compliance wird zur Überlebensfrage
Fintechs ohne dokumentierte Compliance-Infrastruktur bleiben bald auf Nordamerika beschränkt.
Die EU-KI-Verordnung zwingt Anbieter autonomer Systeme jetzt zu expliziter Compliance-Dokumentation, nicht nur zu deren Betrieb. Parallele Zahlungsreformen in UK und EU verlangen von Fintechs zwei Aufsichtspfade gleichzeitig. Wer jetzt nicht investiert, zahlt später die Strafe – entweder durch regulatorisches Blocking oder durch Aufkäufer, die Compliance-lücken schließen.
Die nächste M&A-Welle trifft Fintechs ohne eigene Compliance-Funktion.
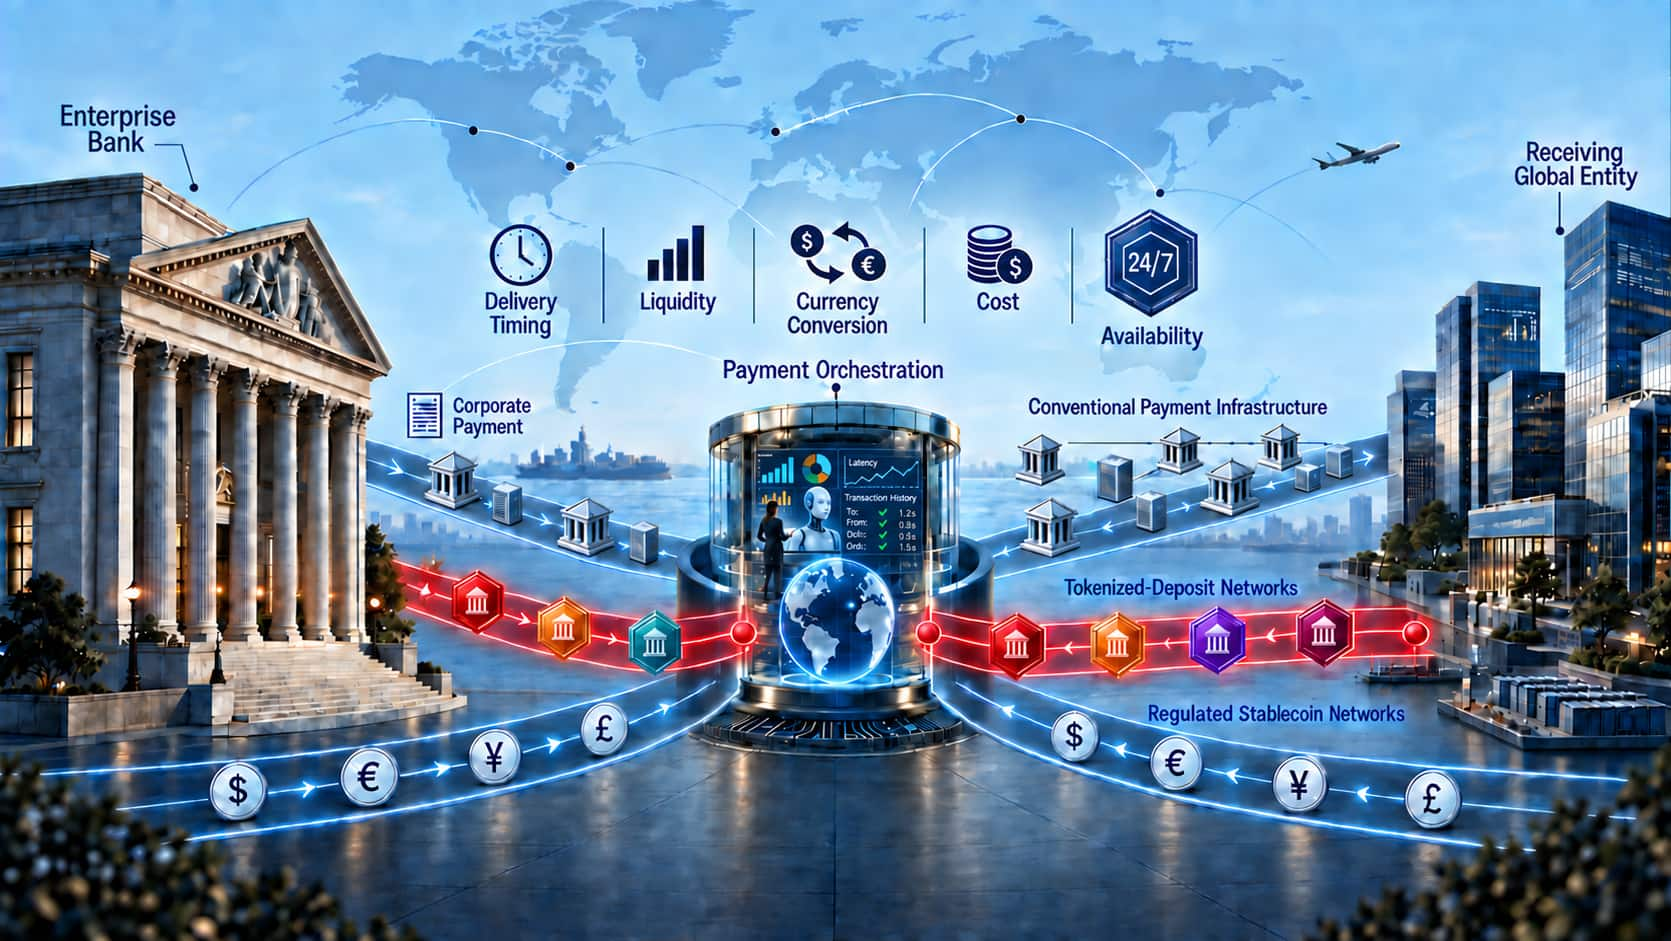 Tokenized Deposits and Stablecoins: How Banks Can Compete on ...15 hours ago ... Banks must decide which forms of money to support, how to connect them to existing payments infrastructure, and how to manage the resulting funding and ...blogs.oracle.com