Fintech-News täglich per E-Mail — Regulierung, Wettbewerb und Funding in einem Briefing
Veröffentlicht am 3. Juli 2026
Ein Kunde fragt dich nach dem neuen Feature eures Wettbewerbers. Du hast keine Ahnung, wovon er redet — der Launch war vor drei Wochen.
Gute Nachricht — du bist hier richtig! Rund zwei Minuten Einrichtung, und die erste Ausgabe kostet nichts.
In diesem Guide zeige ich dir, wie du dir mit MorningMail — einem Tool, das ich gebaut habe — eine kurze tägliche Fintech-Mail einrichtest: PSD3 und MiCA, Wettbewerber-Moves, das Funding, das zählt. Ein KI-Agent durchsucht das Web jeden Morgen neu und verlinkt die Originalquellen.
Los geht's!
Was du baust
Jeder Fintech-Newsletter hat ein Ressort: Payments, Krypto, Banking, Lending. Dein Produkt berührt zwei oder drei davon — plus eine Vertikale, die niemand abdeckt. Willst du das alles mit Abos erschlagen, überfliegst du jeden Morgen eine Stunde lang Newsletter — das meiste über Märkte, in denen du gar nicht aktiv bist.
MorningMail kehrt das um. Du schreibst eine Anweisung, die beschreibt, was du baust und was deine Entscheidungen bewegt — und jeden Morgen recherchiert ein Agent neu und schreibt die E-Mail selbst. Anders als Google Alerts reicht er nicht bloß Links weiter: Ein BaFin-Rundschreiben und eine Stripe-Preisänderung teilen sich einen Absatz, wenn beide dein Produkt betreffen.
Und dein Kontext steckt dauerhaft im Prompt — das Briefing entwickelt sich im Tempo deiner Roadmap mit. Markteintritt in den Niederlanden? Ein Halbsatz heute Abend, und morgen taucht die DNB auf. Krypto-Feature gestrichen? Ein Wort raus, und das MiCA-Rauschen verschwindet.
Live ansehen: die gestrige Ausgabe
Und hier ein echtes Beispiel: die gestrige Ausgabe von genau diesem Newsletter — gestern Morgen vom Agenten geschrieben, auf Basis des Beispiel-Prompts aus diesem Guide. Kein Mockup: Ich lasse ihn selbst auf MorningMail laufen.
Ausgabe vom 6. Oktober 2026
Digitaler Euro startet Pilot, DORA wird bindend, EBA simplifiзiert
EZB: Digitaler Euro Pilot
Der digitale Euro kommt 2027 zu 36 Zahlungsdienstleistern.
Die Europäische Zentralbank stellte am 6. Oktober ihre Digitalstrategie vor. Der Pilot läuft ab H2 2027 mit ausgewählten Zahlungsanbietern; die Umstellung auf ein paneuropäisches Retail-Zahlungssystem soll Abhängigkeit von internationalen Kartenschemen senken [Quelle: ECB]. Holding-Limits zwischen 500 und 3.000 Euro werden getestet; bei 3.000 Euro würden nur 13 Banken unter die 100%-Liquiditätsquote fallen. Regulierung folgt noch diesen Herbst.
Echte Einführung ist 2029—Implementierungsplanung läuft bereits bei Zahlungsdienstleistern.
DORA: Verbindlich seit Januar
Zahlungsinstitute unterliegen seit 17. Januar 2025 der DORA-Verordnung.
Das einheitliche ICT-Regelwerk ersetzt fragmentierte PSD2-Anforderungen. Incident-Meldung folgt jetzt einem dreistufigen DORA-Verfahren: Initialbenachrichtigung innerhalb 4 Stunden oder spätestens 24 Stunden nach Kenntnisnahme eines erheblichen Vorfalls, Zwischenbericht in 72 Stunden, Abschlussbericht in einem Monat [Quelle: Regulation-DORA]. Zahlungsverkehrskritische Systeme wie Authentifizierung und Kontoschutz müssen in Risikoinventare und Resilienz-Tests integriert werden.
Abhängigkeiten von Kartensponsor:innen und Prozessoren müssen jetzt dokumentiert und auf Ausstiegsrisiken bewertet sein.
EBA: Compliance-Reduktion um 50 %
Europas Bankenaufseher versprechen massive Bürokratieabbau.
EBA-Chef François-Louis Michaud kündigte eine Reduktion der regulatorischen Datenpunkte um 50 Prozent an, hat 15 Prozent ihrer Aufgaben deprioritisiert und arbeitet an einem einheitlichen Single Rulebook. Der Stresstest 2027 soll die Datenanforderung um 55 Prozent senken und einen neuen Klimastresstest integrieren—ohne dass schlechte Ergebnisse automatisch höhere Kapitalanforderungen auslösen [Quelle: Die Presse]. Kleine und nicht komplexe Banken (SNCIs) erhalten ein deutlich vereinfachtes Regelwerk.
Michaud warnt aber: Regeln dürfen schlechte Geschäftsmodelle nicht subventionieren—systemische Risiken entstehen, wenn viele kleine Banken identische Risiken eingehen.
Eurosystem: Pontes tokenisiert Großmärkte
Zentralbankgeld trifft Blockchain—zum ersten Mal at scale.
Das Eurosystem startete am 21. September sein Pontes-Projekt, das tokenisierte Vermögenswerte in Zentralbankgeld abwickelt und DLT-Plattformen mit Eurosystem-Services verbindet [Quelle: ECB]. Vollständige Implementierung folgt Mitte 2028 mit 24/7-Service und Multi-Währungs-Fähigkeit. Parallel entwickelt sich Appia—das Architektur-Standardwerk für ein integriertes europäisches tokenisiertes Finanzökosystem mit Blueprint-Fertigstellung 2028.
Zahlungsdienstleister, die auf DLT-Plattformen aktiv sind oder werden, sollten jetzt den Pontes-Rahmen studieren.
 DORA for Payment & E-money Institutions - Regulation-DORA.eu24 hours ago ... DORA replaces the previously fragmented ICT expectations with a single, directly applicable framework covering ICT risk management, incident reporting, digital ...regulation-dora.eu
 EBA-Chef François-Louis Michaud: "Aufsichtsregeln sollten keine ...10 hours ago ... Die europäische Bankenaufsicht will Regulierung vereinfachen, ohne Risken aus dem Blick zu verlieren. EBA-Chef François-Louis Michaud fehlt der „Animal ...diepresse.com
 Money in the digital age: digital euro, tokenisation and the role of ...11 hours ago ... A Europe-made, Europe-wide payments solution. There is still no European digital means of payment that works across all euro area countries and all major use ...ecb.europa.eu
Ein Klick erstellt deine eigene, bearbeitbare Kopie — ändere den Prompt, die Zustellzeit, alles.
Alle Ausgaben ansehen →Du könntest dir diese allgemeine Version jetzt sofort ins Postfach holen — und sie dann auf deine ganz eigenen Bedürfnisse zuschneiden. So geht's:
Schritt für Schritt: von null zur ersten Ausgabe
Die komplette Einrichtung dauert etwa zwei Minuten. Und jeder Screenshot unten stammt direkt aus dem echten Produkt — nichts ist nachgebaut.
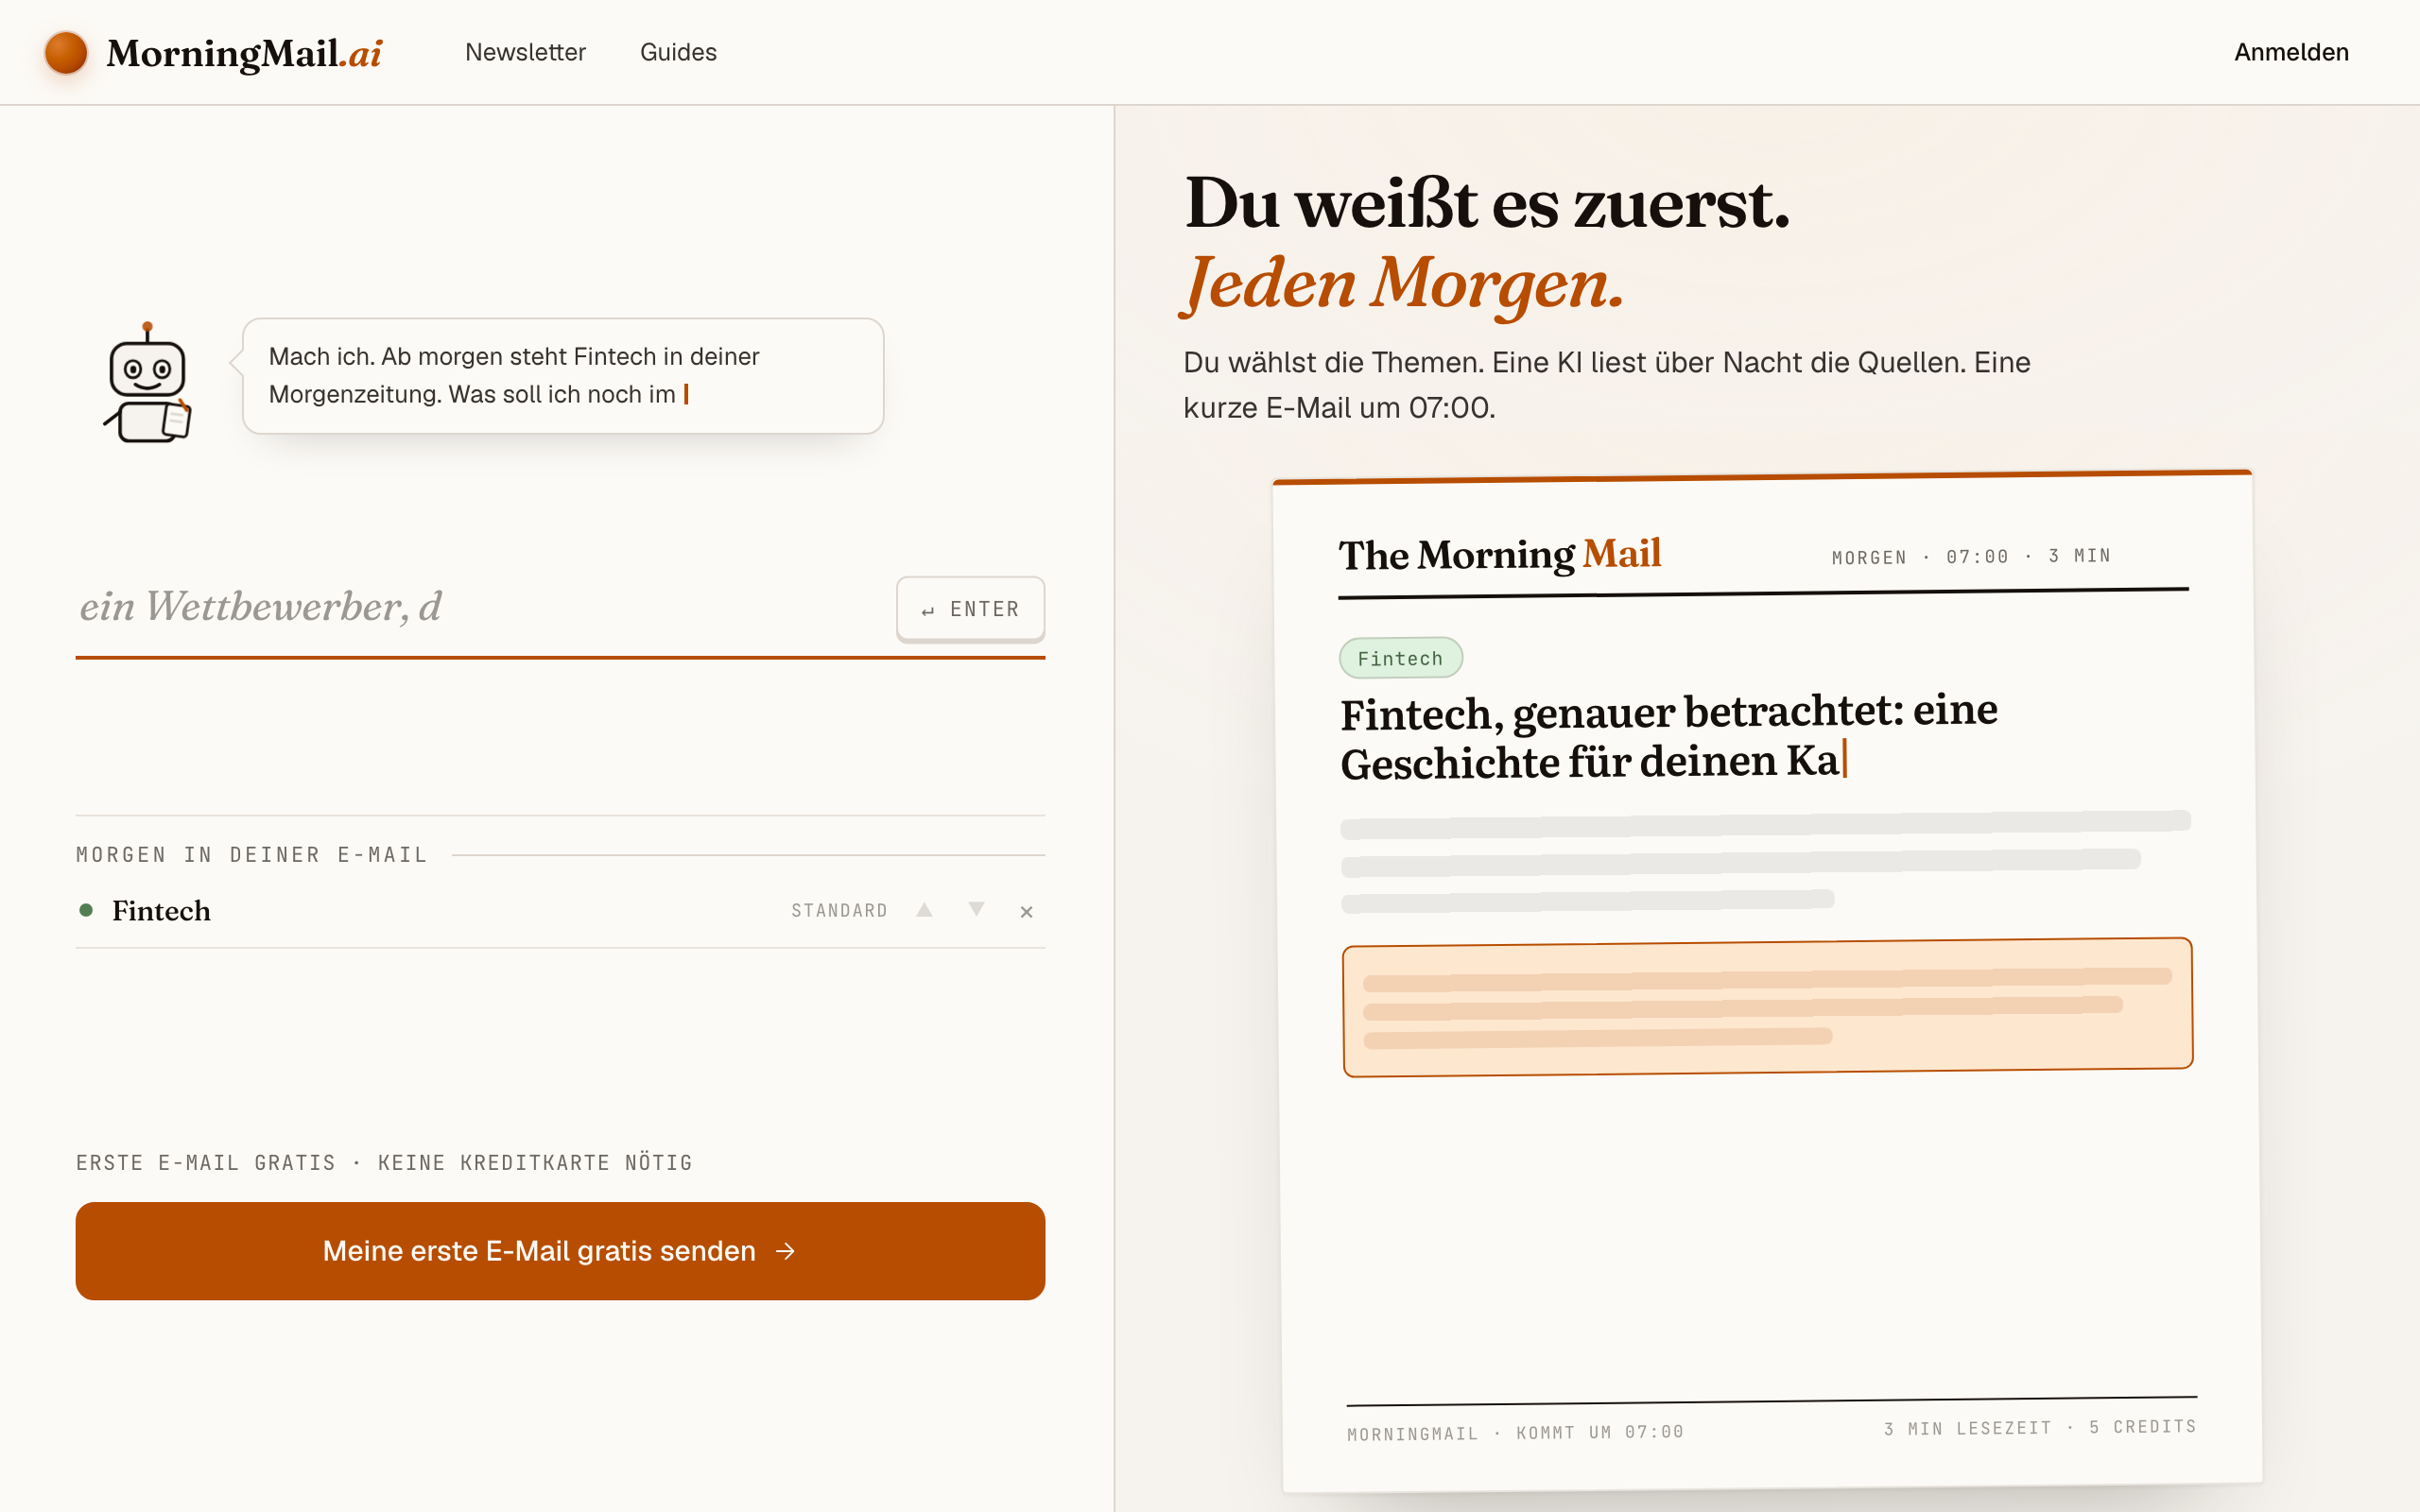
Schritt 1 morningmail.ai öffnen
Noch kein Konto, nichts zu installieren — die Startseite IST die Schreibfläche. Über einem großen Eingabefeld stellt sich ein freundlicher Presse-Roboter vor, und daneben zeigt dir ein Beispielmorgen, wie die E-Mail aussieht, bevor du ein Wort getippt hast.

Schritt 2 Thema eintippen: Fintech
Tipp Fintech in dieses eine Feld. Es gibt nichts auszuwählen und kein Formular auszufüllen — während du tippst, entsteht daneben auf dem Papier ein Entwurfs-Abschnitt mit deinem Thema im getönten Badge und dem leisen Hinweis „↵ Enter fügt es hinzu“, und die ↵-Enter-Taste am Ende des Felds leuchtet orange auf.
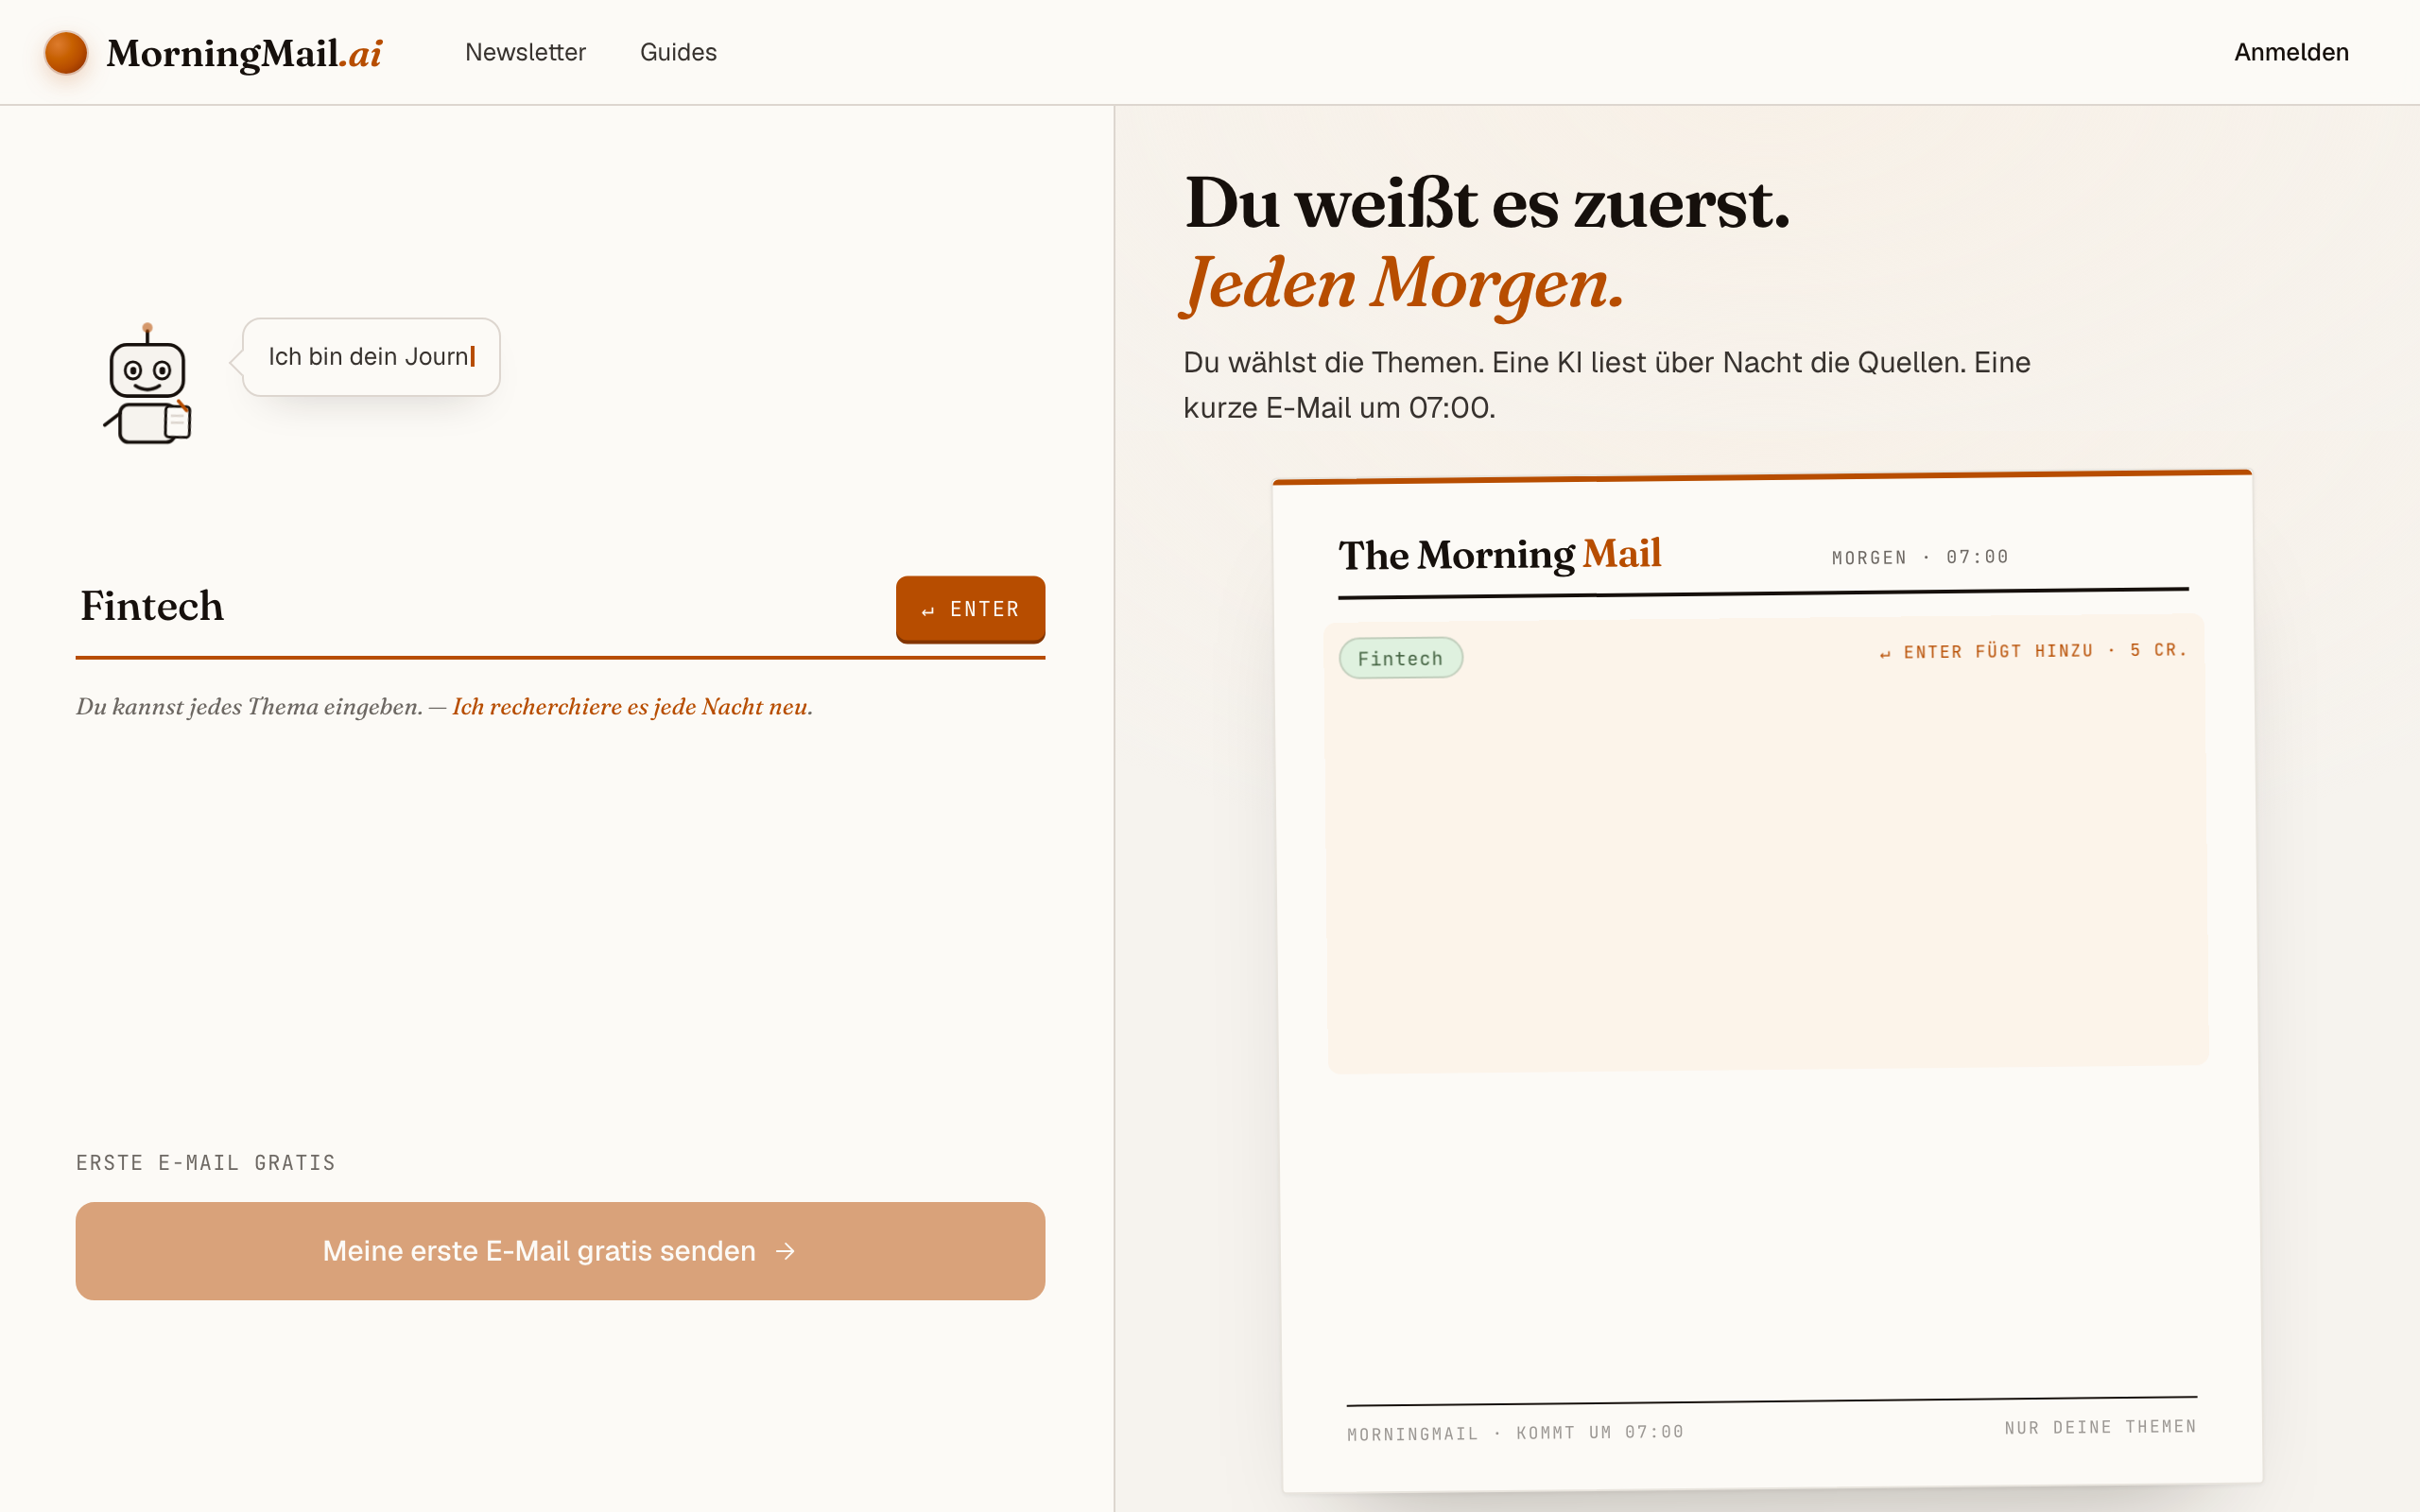
Schritt 3 Enter drücken (oder die orange Taste) — und lesen, was der Agent aufgetragen bekommt
Kein Setup-Screen, keine Anmeldung vorweg: Die Startseite ist schon der Schreibtisch. Tipp Fintech in das eine Eingabefeld, drück Enter — und der Abschnitt landet mit Ressort-Badge, Schlagzeilenvorschlag und einer fertigen Anweisung: was sich über Nacht bewegt hat, warum es passiert ist und wer es gesagt hat, nur die Originalquelle. Dieser Text ist wortwörtlich das, was dein Agent jeden Morgen ausführt — und er steht da, bevor du überhaupt ein Konto hast.
Fahr sie eine Woche unverändert, dann spitz sie auf dein Produkt zu. Ein Klick auf die Anweisung, und du schreibst sie in deinen eigenen Worten: „Mein Produkt ist eine B2B-Payments-App mit E-Geld-Lizenz in Deutschland. Priorisiere PSD3 und MiCA, BaaS-Anbieter-News und Launches von Adyen, Stripe oder lokalen Neobanken; Funding nur ab Series B in Europa.“ Wenn es schnell gehen muss: Die Anpassungen unter dem Feld hängen je einen Satz an — „Quellen nennen“ und „mehr Tiefe“ lohnen sich bei so viel Regulierung.
Der exakte Prompt, mit dem dein Abschnitt startetEine Sache zu Fintech, die heute wirklich lesenswert ist — eine Entwicklung, warum sie zählt und wo die Details stehen. Qualität vor Menge.
Schritt 4 Kostenlose erste E-Mail schicken
Zufrieden mit dem Papier? Klick auf „Meine erste E-Mail gratis senden“. Die Anmeldung erscheint direkt an Ort und Stelle — das Papier bleibt sichtbar — und fragt nur noch das eine: wohin damit. E-Mail und Passwort oder Google. Keine Karte, und die erste E-Mail ist gratis.

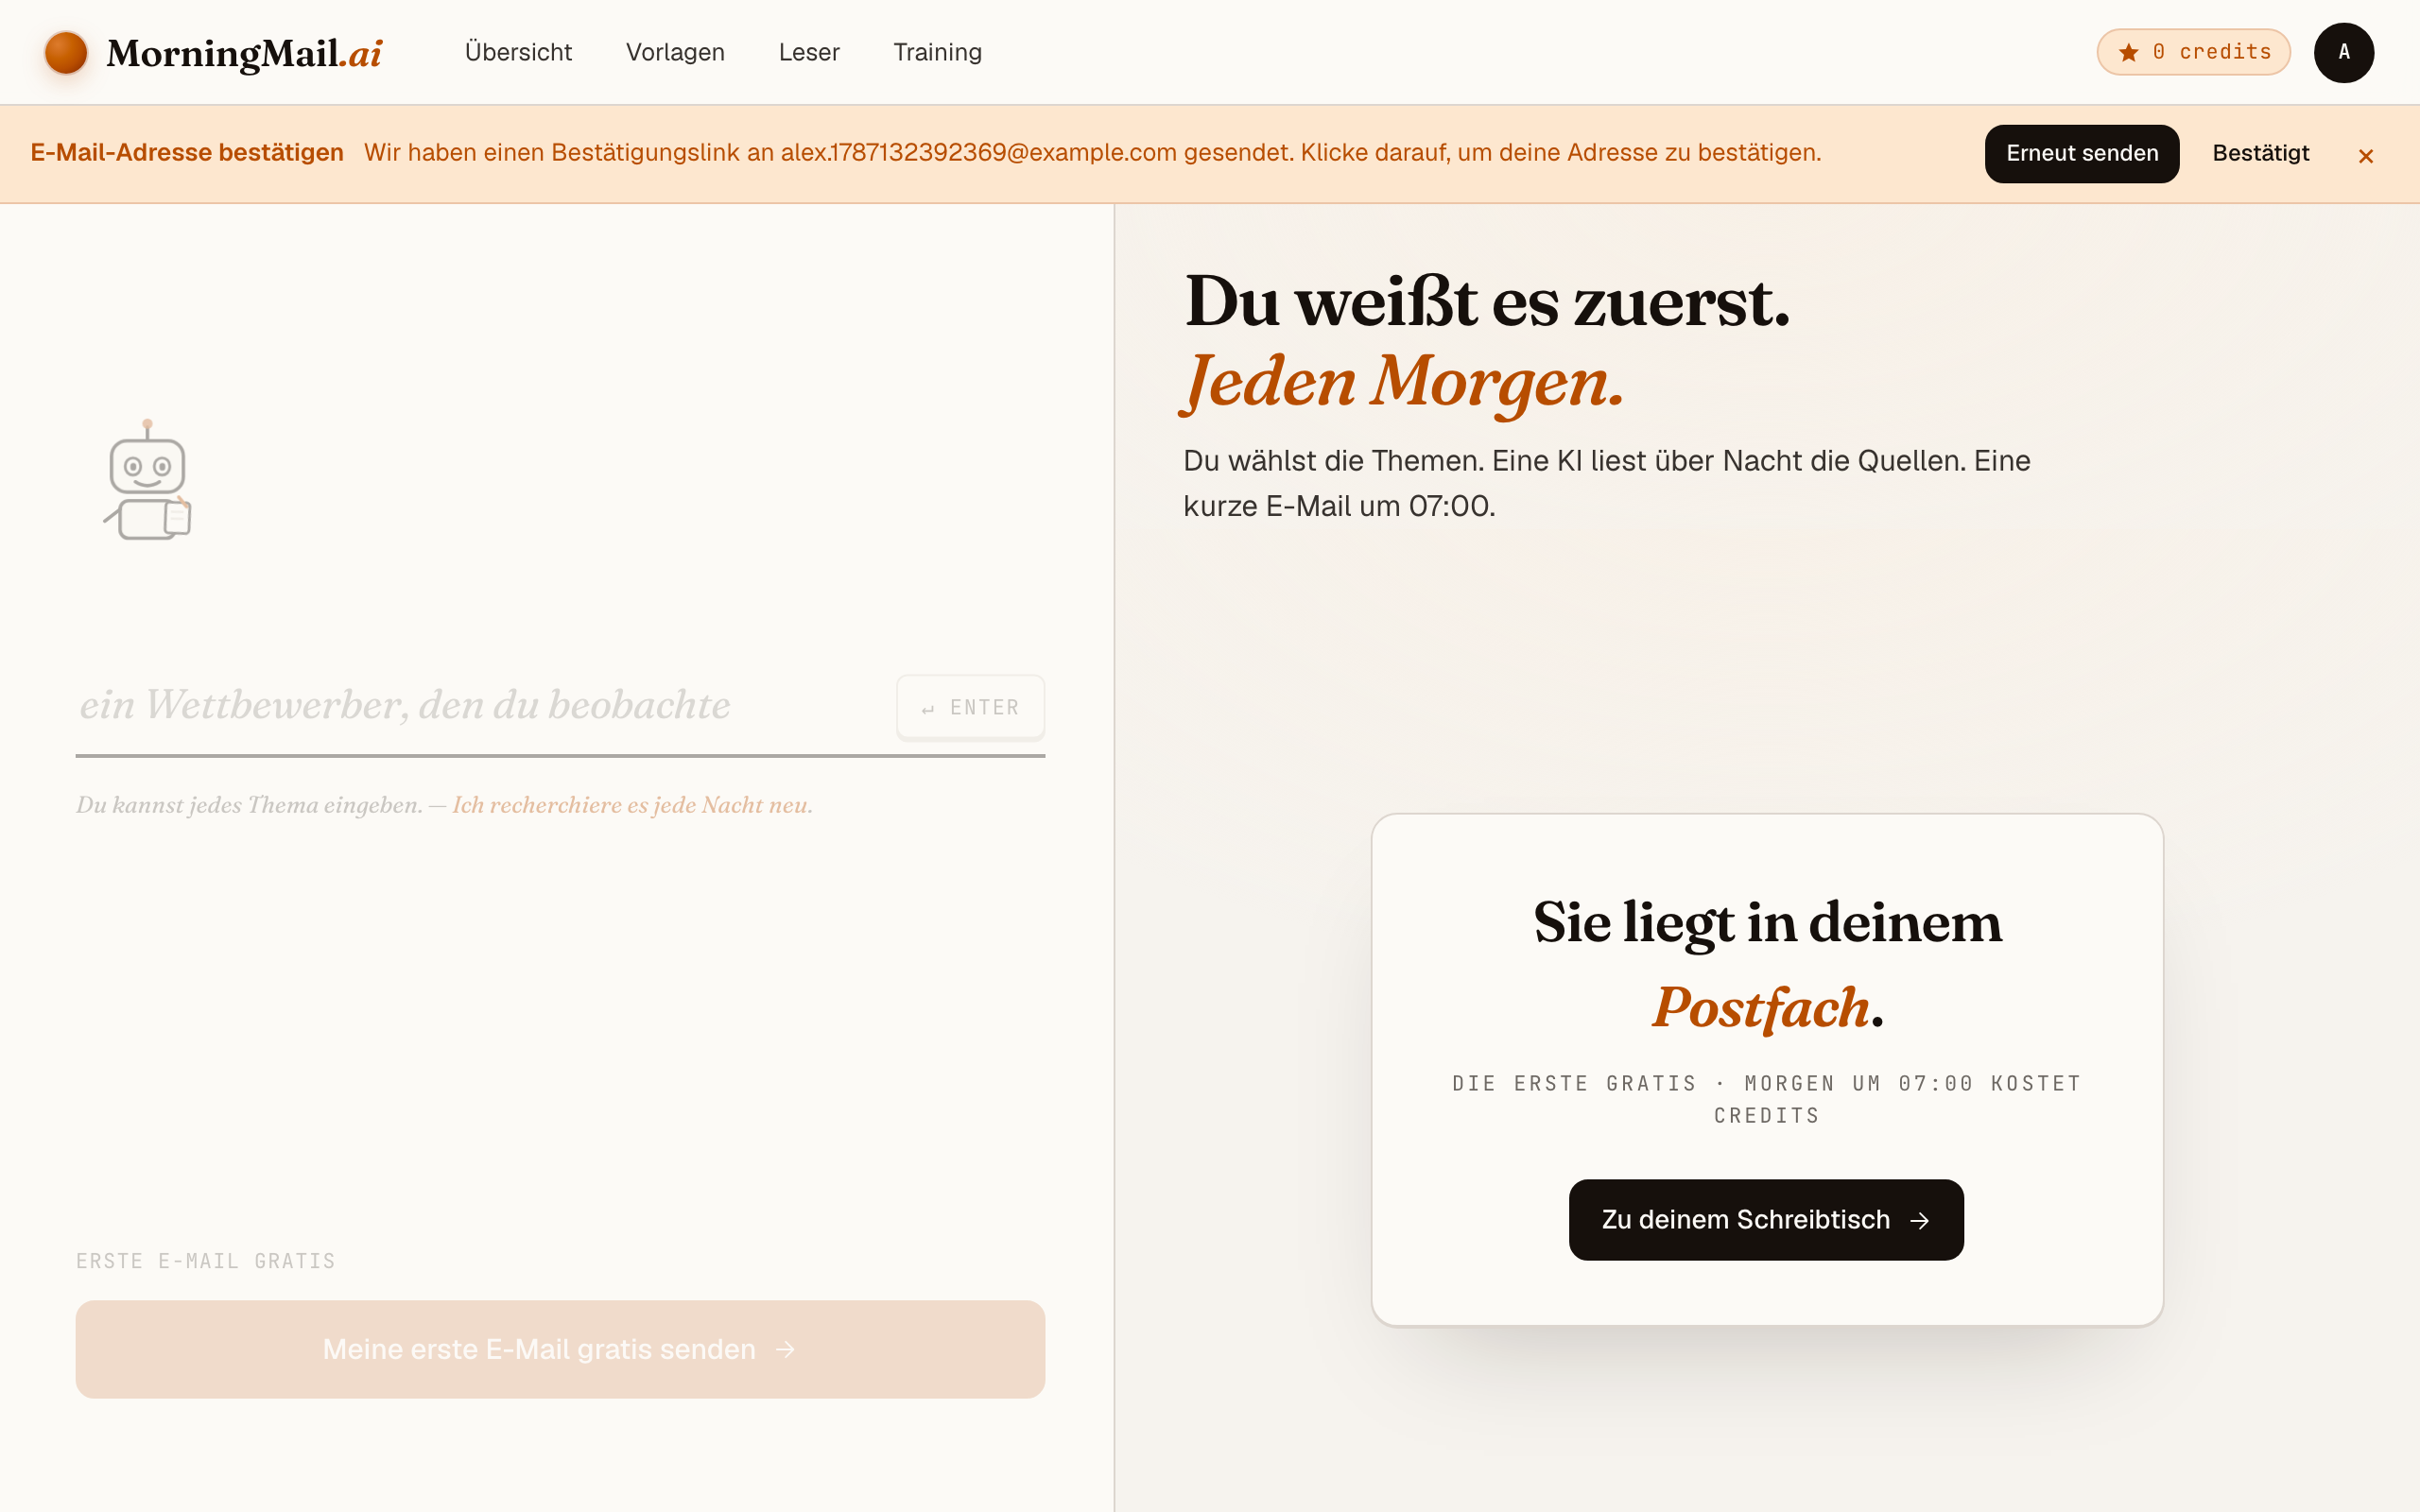
Schritt 5 Zusehen, wie sie geschrieben wird
Jetzt arbeitet die Redaktion vor deinen Augen: herausfinden, wonach zu suchen ist, das Web durchsuchen, die besten Quellen lesen, deinen Abschnitt schreiben, eine Betreffzeile texten, ab zur Post. Ein, zwei Minuten später: „Sie liegt in deinem Postfach.“
Schritt 6 Danach: die Uhrzeit, die Tage, die Leser:innen
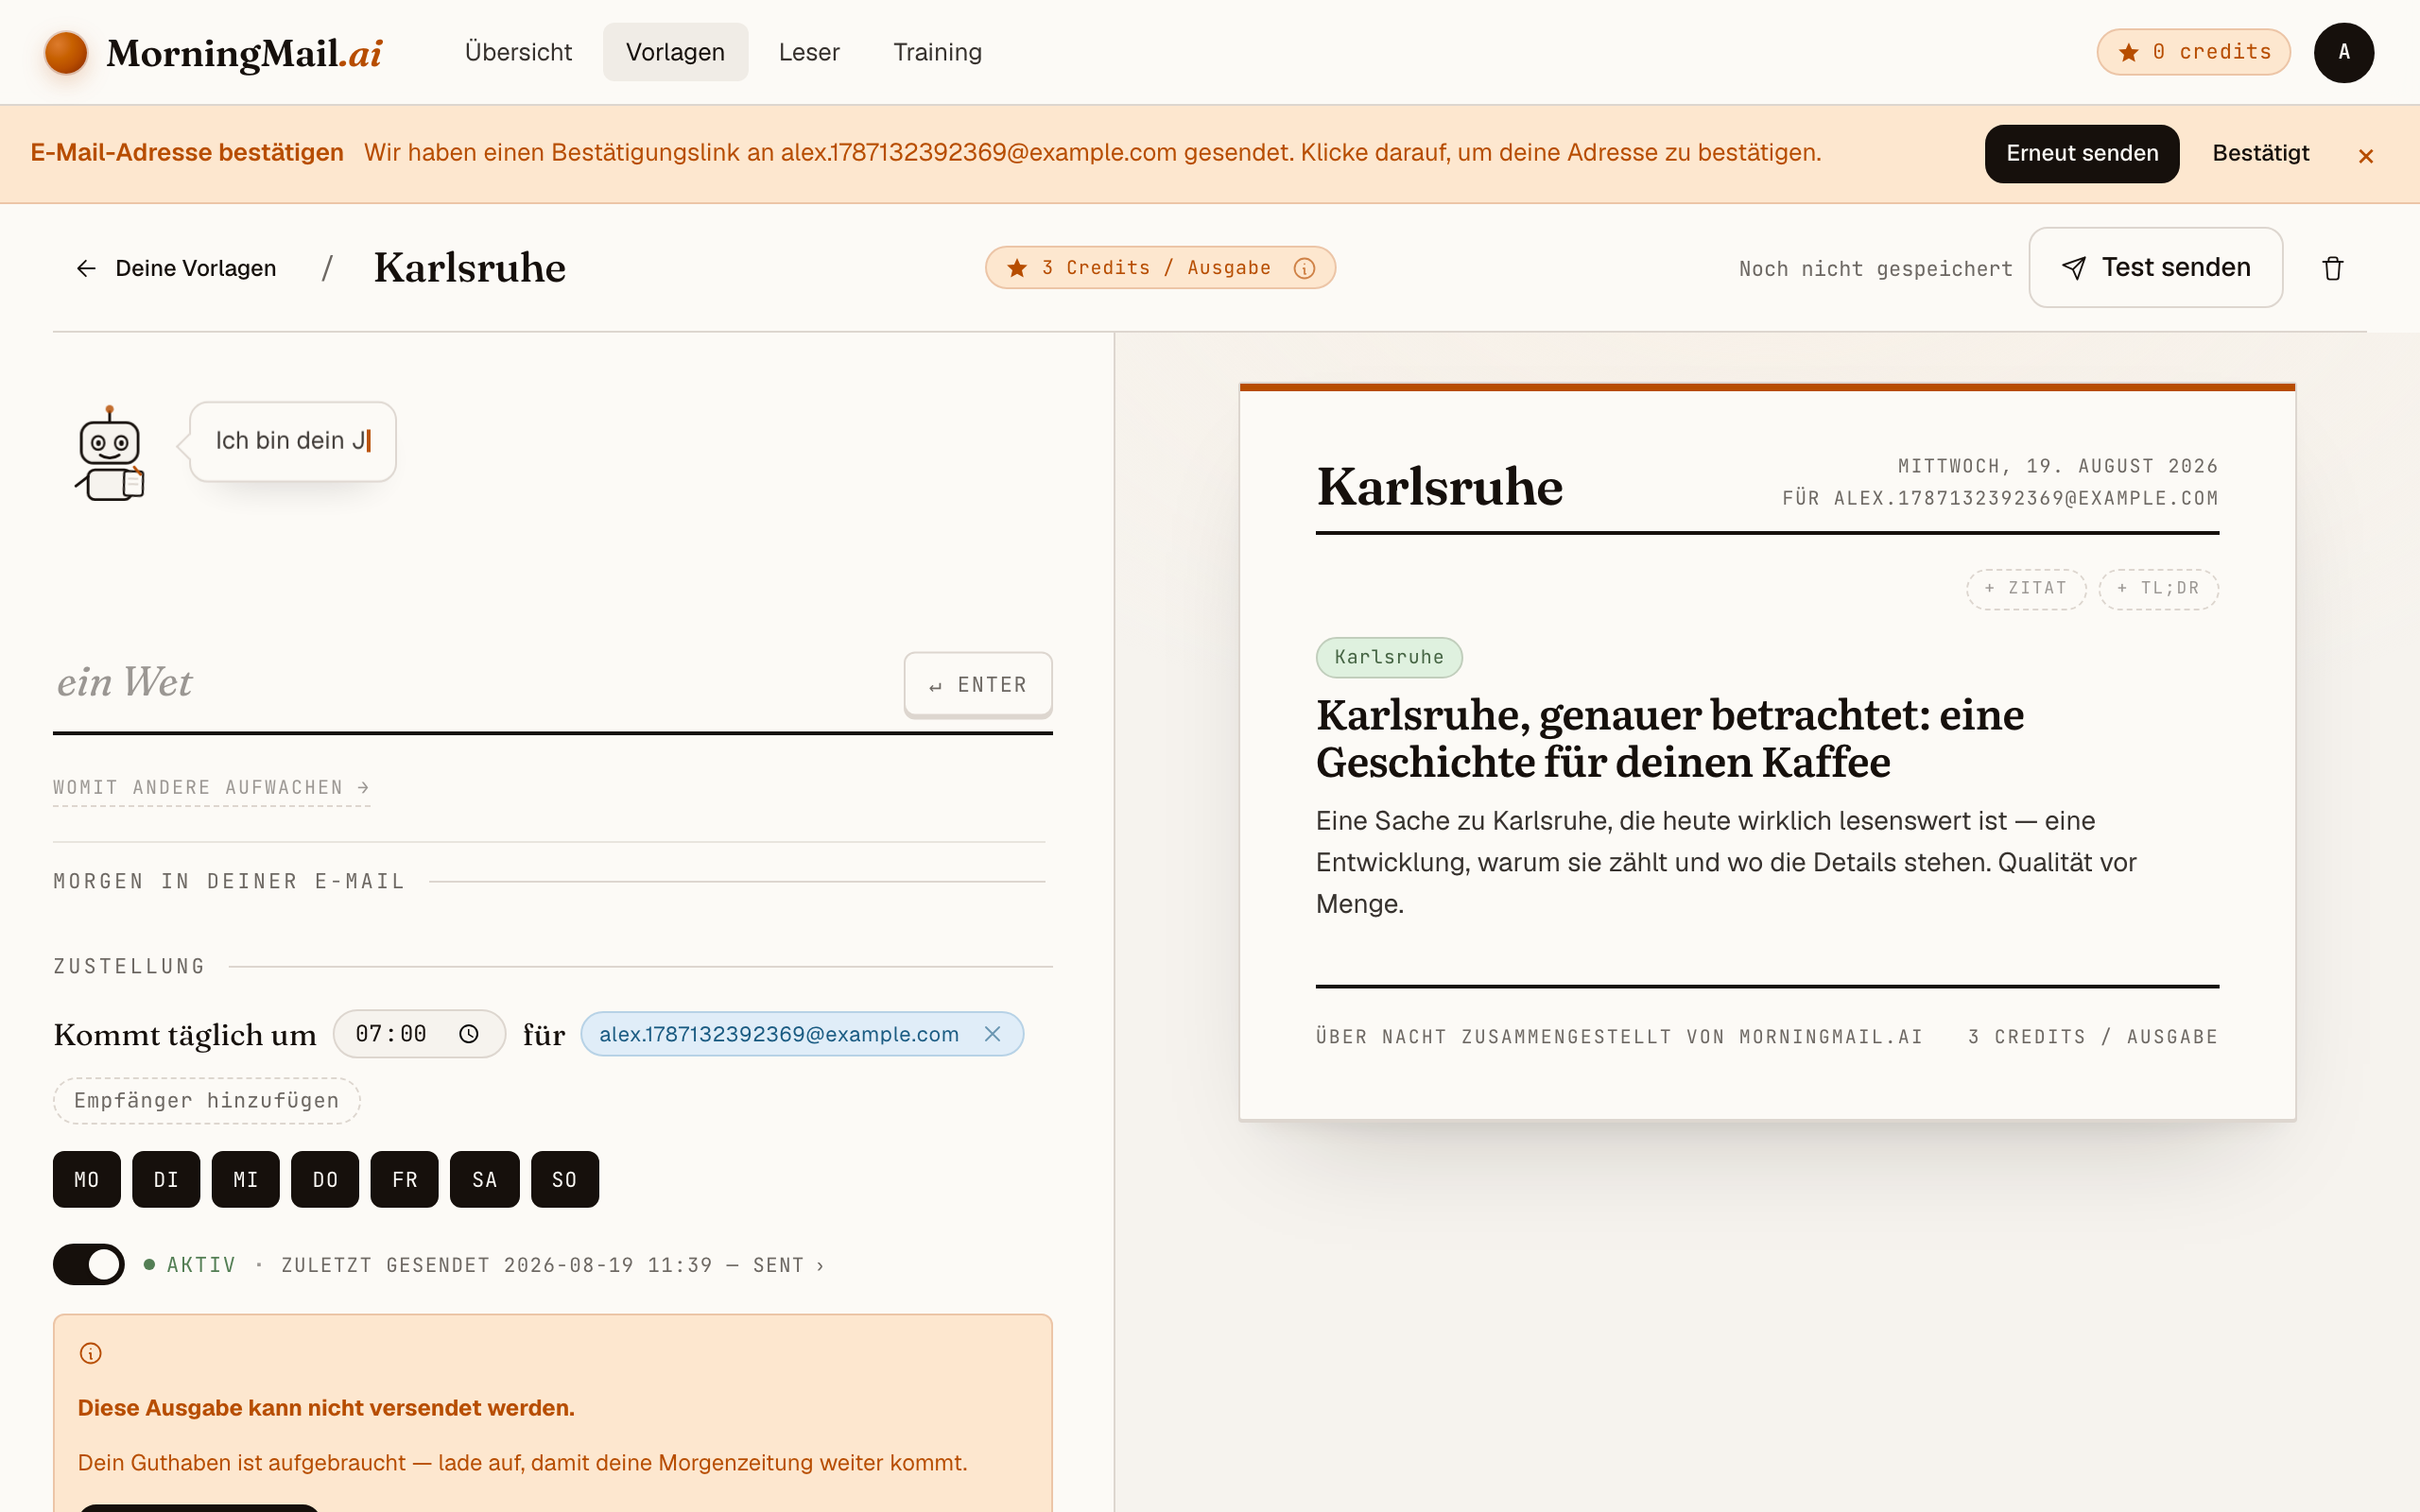
Alles Weitere sitzt im Builder, sobald du eine Zeitung zum Feintunen hast. Leg die Zustellzeit fest (standardmäßig 07:00) und die Wochentage, trag Leser:innen ein — bis zu 100 — und ergänze weitere Themen so, wie du das erste ergänzt hast: durch Tippen. Nichts davon musst du am ersten Tag entscheiden.
Mehr aus deinem Briefing herausholen
- Nenn deine Wettbewerber im Prompt beim Namen
- „Relevante Fintech-Launches“ liefert, was am lautesten war; „jede Produkt-, Preis- oder Lizenz-News von Revolut, N26 und Wise“ liefert eine Competitive-Intelligence-Kolumne. Benannte Wettbewerber sind die signalstärksten Wörter, die du dem Agenten geben kannst.
- Regulierung und Markt-News in zwei Abschnitte trennen
- Ein Template kann mehrere News-Abschnitte enthalten, jeder mit eigenem Prompt, eigener Länge, eigenem Ton. Ein separater Regulierungs-Abschnitt — PSD3, MiCA, EBA-Konsultationen — verhindert, dass Compliance-Themen mit Funding-Klatsch um Platz kämpfen. Und wenn du ihn an Legal weiterleitest, macht er deutlich mehr her.
- Das „Na und?“ in einer Zeile mitbestellen
- Ergänze im Prompt: „Zu jeder Story ein Satz zur wahrscheinlichen Produktauswirkung.“ Das ist der Satz, den du sowieso schreibst, wenn du den Link in den Team-Channel postest — lass ihn den Agenten vorformulieren, und aus Lesezeit wird Entscheidungszeit.
- Schwellen setzen, damit Funding-Rauschen draußen bleibt
- Fintech produziert eine Seed-Runde pro Tag, und die meisten sind für dich irrelevant. Eine Einschränkung wie „Funding-News nur für Payments-Infrastruktur und erst ab Series B“ sorgt dafür, dass im Briefing nur die Deals landen, die deinen Markt wirklich verschieben können.
- Briefing mit dem Squad teilen — oder mit der Galerie
- Templates unterstützen mehrere Empfänger:innen: Design und Tech Lead lesen vor dem Planning dieselben drei Stories. Und wenn dein Abschnitts-Prompt richtig gut geworden ist, teil ihn in der öffentlichen Community-Galerie, damit andere Fintech-PMs ihn übernehmen 😊
Gute Quellen für dein Briefing
Der Agent durchsucht jeden Morgen das offene Web und zitiert, wo er gelesen hat. Auf diese Quellen würde ich ihn in deinem Prompt ansetzen:
- Finextra — Der tägliche Ticker für Banking- und Payments-Technologie — Ankündigungen, Partnerschaften und Plattform-News über alle Fintech-Vertikalen, oft direkt von den Instituten.
- Fintech Business Weekly — Jason Mikulas tief recherchierte Analysen zu BaaS, Sponsor Banking und Fintech-Regulierung — hier werden Probleme bei Partnerbanken meist zuerst sichtbar.
- European Banking Authority (EBA) — Die Primärquelle für technische Standards, Konsultationen und Leitlinien rund um PSD3/PSR — das Papier, das zwölf Monate später dein Compliance-Backlog wird.
- BaFin — Rundschreiben, Auslegungshinweise und Erlaubnisverfahren der deutschen Aufsicht — die Quelle, die entscheidet, was dein Produkt hierzulande darf.
- Finance Forward — Das deutsche Fintech-Magazin von OMR und Capital — Neobank-Zahlen, Personalien und Marktanalysen aus der DACH-Szene, die internationale Medien übersehen.
- Payment & Banking — Die deutschsprachige Branchenplattform für Payments und Banking — Praktiker-Perspektive, Podcasts und Einordnung statt bloßem Newsticker.
Häufige Fragen
- Was kostet es nach der ersten Gratis-Ausgabe?
- Die erste Ausgabe ist gratis und braucht keine Kreditkarte. Danach kostet jeder Versand ein paar Credits pro Abschnitt, je nach KI-Modellstufe des Abschnitts. Credits verfallen nie — einmal kaufen, im eigenen Tempo verbrauchen.
- Was kann das besser als ein Google Alert auf „Fintech“?
- Ein Alert auf „Fintech“ ist eine tägliche Linklawine, die du selbst lesen, gewichten und deduplizieren musst. Dieses Briefing kommt fertig geschrieben an: Der Agent sucht jeden Morgen frisch, wendet deine Prioritäten an — Regulierung zuerst, Wettbewerber namentlich — und liefert drei Absätze, Quellen direkt darunter.
- Kann es konkrete Regulierung wie PSD3 oder MiCA verfolgen?
- Ja — nenn die Rahmenwerke im Prompt, und der Agent verfolgt Konsultationen, technische Standards und die nationale Umsetzung. Weil er Behördenquellen direkt zitiert, bist du mit einem Klick beim Originaldokument, sobald sich etwas bewegt.
- Kann ich gezielt einzelne Wettbewerber beobachten?
- Einer der stärksten Anwendungsfälle. Liste sie im Prompt auf — „jeder Launch, jede Preisänderung, jede Lizenz-News von Revolut, N26, Wise“ — und ihre Moves liegen am Morgen danach in deinem Postfach, Ankündigung verlinkt.
- Bekommt mein ganzes Produkt-Squad das Briefing?
- Ja. Ein Template kann mehrere Empfänger:innen haben — das Squad liest dieselbe Ausgabe vor dem Standup. Weitere Leser:innen, Zustellzeit und Wochentage stellst du danach in den Einstellungen deines Templates ein: täglich für dich, oder nur montags, wenn dem Team ein wöchentlicher Rhythmus reicht.
Dein Postfach, deine Redaktion
Erstelle dein eigenes, KI-geschriebenes Briefing in zwei Minuten. Die erste Ausgabe geht auf mich — ohne Kreditkarte.
Briefing erstellen — gratisIch beantworte gerne Fragen und freue mich über Feedback. Schreib mir jederzeit: marius@morningmail.ai